Tendências em apontamento de produção: o que esperar para o futuro
As fábricas precisam de dados confiáveis para decidir com rapidez. Entenda como a tecnologia está…
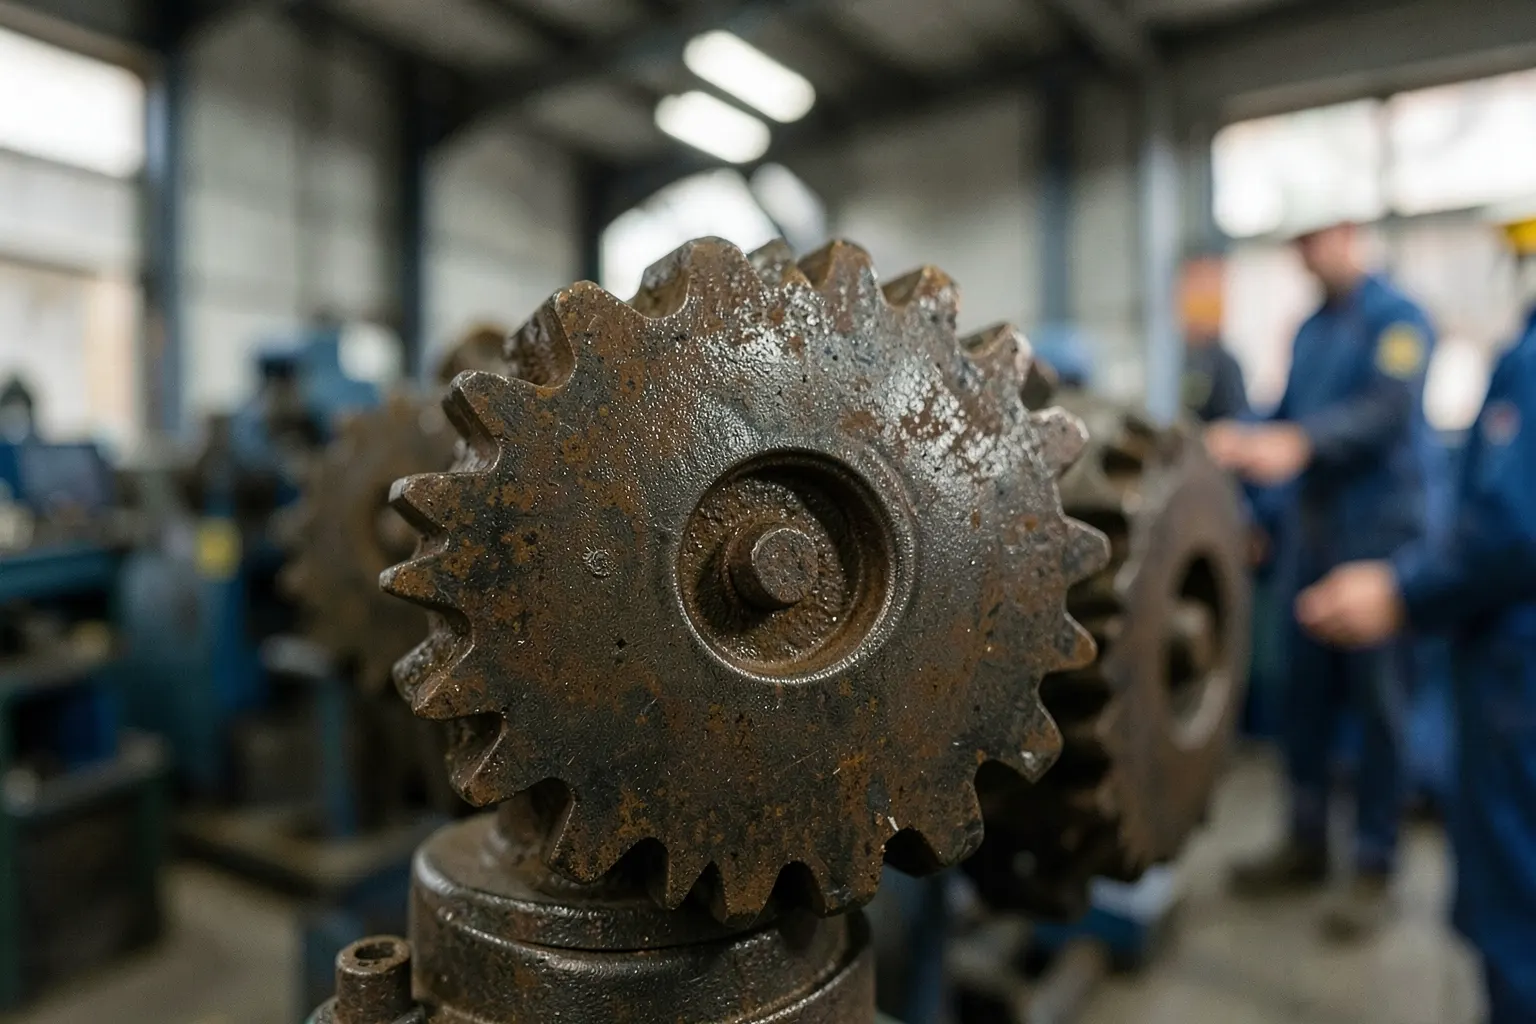
Entenda o custo da manutenção industrial, veja como calcular os principais componentes e descubra caminhos para reduzir desperdícios e paradas.
Entender o custo da manutenção industrial é essencial para proteger a margem, reduzir paradas e decidir onde investir. Veja como medir os gastos e transformar dados da fábrica em ações práticas.
Resposta rápida
O custo da manutenção industrial reúne gastos diretos, impactos indiretos e perdas de oportunidade provocadas por falhas, intervenções e paradas. Para calculá-lo, some mão de obra, peças, serviços, ferramentas e demais recursos consumidos, depois avalie o efeito sobre produção, prazo, qualidade e receita. Também é importante acompanhar o custo total de propriedade do ativo, desde a aquisição até a substituição. No Brasil, referências históricas da ABRAMAN mostram o custo de manutenção próximo de 4% do faturamento bruto, enquanto estudos apontam variação de 3,56% a 4,47% entre 1995 e 2011. A melhor decisão combina manutenção planejada, monitoramento de condição e equipe capacitada.
Custo da manutenção industrial é o conjunto de recursos consumidos para conservar, restaurar e melhorar máquinas, instalações e sistemas produtivos, somado às perdas causadas por falhas e indisponibilidade. Ele não se limita ao valor de peças e serviços: inclui mão de obra, ferramentas, contratos, energia, materiais, produção interrompida, refugos, atrasos e riscos operacionais.
Em uma metalúrgica, por exemplo, uma intervenção em uma prensa pode exigir rolamentos, usinagem externa, horas da equipe, preparação da área e testes de retorno. Se a prensa ficar parada durante uma ordem de produção crítica, surgem efeitos adicionais: fila no centro de trabalho, reprogramação, hora extra, atraso de expedição e possível perda de material. O custo real está na soma dessas camadas.
A análise precisa considerar tanto a manutenção planejada quanto a corretiva. A primeira inclui inspeções, lubrificação, calibração, substituição programada e acompanhamento de condição. A segunda aparece quando uma falha já ocorreu e normalmente envolve urgência, compra não planejada, deslocamento de técnicos e maior pressão sobre a produção.
Na prática, o indicador deve ser associado ao ativo, à ordem de serviço, ao centro de custo e ao período analisado. Sem esse vínculo, a empresa sabe quanto gastou, mas não descobre quais equipamentos consomem mais recursos nem quais falhas provocam as maiores perdas.
A GestãoIND recomenda tratar a manutenção como parte do custo operacional da fábrica, não como uma despesa isolada do setor técnico. Quando ordens de serviço, estoque, compras e produção compartilham dados, a gestão consegue relacionar o consumo de materiais e horas ao efeito concreto sobre as operações.
O custo da manutenção é importante porque afeta diretamente disponibilidade, capacidade produtiva, qualidade, segurança e margem. Gastar pouco no momento errado pode aumentar o custo total, enquanto gastar sem critério em ativos pouco críticos também destrói eficiência.
A primeira razão é a continuidade da produção. Uma falha em equipamento gargalo pode interromper várias etapas, mesmo quando o reparo parece simples. Já uma parada planejada permite reservar materiais, organizar a equipe e escolher uma janela com menor impacto sobre as ordens de produção.
A segunda é a formação do custo do produto. Um estudo publicado na GEPROS e disponível na SciELO informa que, em contexto industrial, a manutenção pode representar, em média, 20% do custo fixo dos produtos. Isso mostra por que o tema precisa chegar ao custeio, à engenharia e à direção, em vez de ficar restrito ao departamento de manutenção.
O acompanhamento também melhora decisões de investimento. Se um equipamento exige intervenções frequentes, consome peças difíceis de obter e produz perdas recorrentes, talvez a melhor alternativa seja modernizar, substituir ou alterar o processo. Sem histórico confiável, essa decisão vira opinião.
Há ainda um efeito sobre qualidade e segurança. Desgaste, folga, vibração, aquecimento ou falhas de calibração podem gerar produtos fora de especificação e retrabalho. O custo aparece no consumo adicional de matéria-prima, na ocupação da capacidade e na necessidade de investigar causas que poderiam ter sido identificadas antes.
A referência histórica brasileira ajuda a dimensionar a relevância do indicador. A PM Run registra que o custo total de manutenção ficou em torno de 4% do faturamento bruto, com 3,95% na edição de 2011 do Documento Nacional da ABRAMAN. O percentual não deve ser usado como meta automática para toda fábrica, mas funciona como ponto de comparação para iniciar uma análise interna.
Os principais tipos são custos diretos, custos indiretos e custos de oportunidade. Separá-los evita que a empresa enxergue apenas a nota fiscal do reparo e ignore perdas que acontecem dentro e fora da área técnica.
Custos diretos são aqueles atribuídos de maneira relativamente objetiva à execução de uma atividade. Entram nessa categoria as horas de mecânicos, eletricistas e instrumentistas, peças de reposição, lubrificantes, consumíveis, ferramentas, equipamentos de medição, serviços contratados e transporte diretamente ligado à intervenção.
A ordem de serviço é o registro central para essa apuração. Ela deve indicar o ativo, o sintoma, a causa, a atividade realizada, as horas aplicadas, os materiais retirados e o responsável pelo fechamento. Em serviços externos, o retorno do equipamento ou componente precisa ser relacionado à mesma ocorrência, preservando o histórico e o valor efetivamente contratado.
Também é necessário diferenciar o material planejado do material consumido. Uma requisição excessiva pode inflar o custo registrado, enquanto uma retirada sem vínculo com a ordem de serviço deixa o estoque e o custo do ativo distorcidos. A integração entre almoxarifado, compras e manutenção reduz esse tipo de ruído.
Para uma análise útil, o gestor pode observar custo por equipamento, família de ativos, tipo de falha, centro de trabalho e natureza da intervenção. O objetivo não é punir a equipe por gastar, mas descobrir padrões: uma peça que falha repetidamente, um fornecedor que gera retrabalho ou uma máquina que demanda recursos acima do esperado.
Custos indiretos não são lançados de modo tão simples na ordem de serviço, mas surgem porque a intervenção altera o funcionamento da fábrica. São exemplos a mobilização de supervisão, a perda de capacidade de outros setores, o consumo adicional de energia durante partidas, a limpeza da área, o replanejamento do PCP e o uso de estruturas de apoio.
O tempo de espera da produção merece atenção. Quando uma equipe aguarda a liberação de máquina, material ou diagnóstico, há horas improdutivas que não aparecem como peça ou serviço. O mesmo acontece quando uma intervenção exige desmontagem de proteções, isolamento de área ou validação de qualidade antes do retorno.
A empresa pode distribuir esses efeitos por critérios coerentes, como horas de parada, capacidade do centro, volume da ordem afetada ou custo padrão da operação. O método precisa ser estável para permitir comparação entre períodos, ativos e linhas. Se cada gestor calcula de um jeito, o indicador perde valor para a decisão.
Um sistema integrado ajuda porque conecta a ocorrência técnica ao apontamento da produção, ao consumo de estoque e à compra emergencial. Assim, a diretoria consegue ver não apenas o que foi pago, mas como o evento se espalhou pela operação.
O custo de oportunidade representa o valor que a indústria deixa de capturar por usar recursos em uma alternativa menos produtiva ou por manter um ativo indisponível. Em uma falha, isso pode significar pedidos que não avançam, capacidade que não é utilizada, janela de expedição perdida ou necessidade de deslocar a produção para um centro menos eficiente.
Esse custo não deve ser confundido automaticamente com faturamento perdido. A estimativa precisa considerar a capacidade realmente comprometida, a possibilidade de recuperar o volume depois, o estoque disponível, a prioridade das ordens e a margem associada à operação. Uma abordagem prudente evita inflar a perda e, ao mesmo tempo, impede que ela seja ignorada.
Para tornar a análise acionável, classifique os equipamentos por criticidade. Um ativo reserva pode ter baixo custo de oportunidade, enquanto um gargalo sem redundância pode justificar monitoramento contínuo e estoque estratégico de componentes. A prioridade de manutenção deve refletir o impacto operacional, não apenas o valor da última compra de peças.
O cálculo começa pela soma dos gastos identificáveis e evolui para a avaliação do impacto econômico do ativo ao longo do ciclo de vida. Use uma unidade de análise constante, como custo por ativo, por ordem de serviço, por hora disponível ou por período, para comparar resultados sem misturar bases diferentes.
O método mais direto reúne os custos registrados nas ordens de serviço. Some mão de obra própria e terceirizada, peças, consumíveis, ferramentas, contratos, deslocamentos e demais recursos diretamente aplicados. Depois, acrescente os custos indiretos definidos pela empresa e as perdas de oportunidade estimadas para eventos relevantes.
Uma fórmula gerencial simples pode ser descrita assim: custo total de manutenção é igual a custos diretos mais custos indiretos mais custos de oportunidade. Para acompanhar a evolução, divida esse total pela receita bruta, pelo valor de reposição dos ativos, pelas horas de operação ou pelo volume produzido, conforme a pergunta que a gestão precisa responder.
A escolha do denominador muda a leitura. O percentual sobre faturamento mostra o peso da manutenção no negócio. O valor sobre reposição ajuda a avaliar a intensidade do gasto em relação ao patrimônio produtivo. O custo por hora de operação favorece comparações entre máquinas com regimes diferentes. O custo por unidade produzida aproxima a análise do desempenho industrial.
A série histórica da ABRAMAN apresentada em estudo da SciELO mostra que o custo de manutenção sobre a receita bruta variou de 3,56% a 4,47% entre 1995 e 2011. A amplitude reforça que o indicador deve ser acompanhado no contexto da operação, do mix, do nível de automação, da idade dos ativos e da confiabilidade dos registros.
Depois de calcular, investigue desvios. Uma elevação pode vir de falhas repetitivas, parada programada de grande porte, aumento de preço de componentes, mudança de produção ou melhoria no registro de custos. O número aponta o sinal; o diagnóstico explica a causa.
A PM Run identifica o Documento Nacional da ABRAMAN como uma referência pública para o acompanhamento brasileiro, com pesquisa bienal conduzida desde 1995. Use referências externas para contextualizar, mas mantenha o indicador interno como base para decisão e priorização.
O custo total de propriedade amplia a análise para todo o ciclo de vida do equipamento. Em vez de olhar apenas para o reparo atual, considere aquisição, instalação, adequação, treinamento técnico, energia, peças, contratos, mão de obra, paradas, atualizações, descarte e substituição. O foco é descobrir quanto o ativo realmente exige para entregar capacidade ao longo do tempo.
Esse método é especialmente útil na compra de máquinas e na comparação entre alternativas técnicas. Um equipamento com preço inicial menor pode demandar mais intervenções, consumir mais energia ou depender de componentes difíceis de obter. Outro, com investimento inicial maior, pode reduzir falhas e estabilizar a produção. A decisão precisa considerar o conjunto, não apenas a entrada contábil.
A eMaint orienta que o acompanhamento do custo total de propriedade deve monitorar cuidadosamente custo, mão de obra e tempo investido na gestão do ciclo de vida. Na prática, isso significa registrar horas técnicas, duração das paradas, tempo de diagnóstico, frequência de intervenção e recursos consumidos desde a entrada do ativo.
Faça uma projeção com os dados observados e revise-a após cada período de operação. Se o comportamento real fugir do esperado, procure as causas no processo de instalação, no regime de uso, na qualidade da operação, no plano de manutenção ou no acesso a peças. O TCO não é um cálculo feito uma única vez, ele é uma visão acumulada para orientar decisões de continuidade, reforma ou substituição.
Os fatores mais determinantes são a idade e a condição dos ativos, a criticidade do equipamento, a complexidade do processo, a disponibilidade de peças, a qualificação da equipe e a qualidade do planejamento. O custo nasce da combinação desses elementos, não de uma única característica da máquina.
Equipamentos mais antigos tendem a acumular desgaste, adaptações, obsolescência e dificuldade de reposição. Isso não significa que toda máquina antiga deva ser substituída. Um ativo bem cuidado, com histórico conhecido e componentes disponíveis, pode ser mais previsível do que uma máquina recente mal instalada ou submetida a uso fora da especificação.
A condição atual é mais útil do que a idade isolada. Observe vibração, temperatura, ruído, consumo de energia, folgas, vazamentos, qualidade do produto e frequência de falhas. A combinação desses sinais ajuda a identificar deterioração antes da parada e a distinguir um problema pontual de uma tendência de degradação.
A DMC considera a condição do equipamento um critério central para decidir pela manutenção baseada em condição, inclusive quando o ativo apresenta custos elevados de manutenção e é economicamente viável monitorá-lo. Essa lógica direciona sensores, inspeções e análises para onde existe risco e retorno, em vez de aplicar o mesmo nível de controle a todos os ativos.
O valor de reposição também oferece uma referência complementar. Um guia da Roltek publicado em 2026 afirma que um índice abaixo de 3% do valor de reposição do ativo gasto por ano é geralmente considerado excelente. Trata-se de uma referência de comparação, não de uma meta que possa ser aplicada sem conhecer criticidade, regime de trabalho e disponibilidade requerida.
A complexidade aumenta quando há muitas tecnologias reunidas, como mecânica, elétrica, hidráulica, pneumática, automação e instrumentação. Também cresce quando o equipamento está conectado a uma linha contínua, trabalha com tolerâncias rigorosas ou exige desmontagem extensa para acessar o ponto da falha.
Processos externos adicionam circulação de materiais, aprovação, transporte, controle de prazo e validação do retorno. Em metalúrgicas, uma peça enviada para recuperação pode voltar com condição diferente da esperada, exigindo inspeção adicional e alterando o planejamento da produção. Sem rastreabilidade, o custo fica disperso entre compras, estoque, produção e manutenção.
A maturidade dos dados influencia diretamente a complexidade percebida. Cadastros incompletos, planos genéricos, ausência de histórico e códigos duplicados aumentam o tempo de diagnóstico. Quando a equipe encontra a informação certa na ordem de serviço e no cadastro do ativo, a intervenção tende a ser mais previsível.
Outro fator é a dependência de conhecimento individual. Se apenas uma pessoa conhece determinado equipamento, férias, desligamento ou sobrecarga elevam o risco. Padronizar procedimentos, registrar causas e treinar a equipe transforma experiência pessoal em capacidade organizacional.
A otimização começa por conhecer a criticidade dos ativos, eliminar causas recorrentes e escolher a estratégia adequada para cada equipamento. Manutenção preditiva e capacitação funcionam melhor quando estão apoiadas por dados confiáveis de produção, estoque, compras e ordens de serviço.
Manutenção preditiva usa sinais de condição para orientar a intervenção. Vibração, termografia, análise de óleo, ultrassom, temperatura, corrente elétrica e parâmetros de processo podem indicar mudança de comportamento antes da falha. O objetivo não é monitorar tudo, mas acompanhar os ativos em que a antecipação evita perda relevante.
Comece pelos equipamentos críticos, especialmente gargalos, ativos sem redundância e máquinas que já apresentam histórico de falhas repetidas. Defina o que será medido, com que frequência, qual limite exige investigação e quem toma a decisão. Um dado sem responsável e sem ação associada apenas aumenta o volume de informação.
A DMC apresenta a manutenção preditiva como uma forma economicamente mais eficiente de gerir ativos e aponta que a mão de obra para executar o sistema costuma ser o maior custo de implementação. Por isso, o projeto precisa incluir rotina, competência técnica, tempo para análise e integração com a programação da manutenção.
A condição do equipamento deve alterar a prioridade da ordem de serviço. Um alerta bem interpretado pode permitir a compra planejada de componente, a reserva de janela produtiva e a preparação do procedimento. O resultado esperado é trocar uma parada emergencial por uma intervenção controlada, sem transformar cada sinal em troca prematura.
Para medir o retorno, acompanhe falhas não planejadas, horas de parada, custo por ativo, reincidência da causa e cumprimento das intervenções. Compare o comportamento antes e depois da implantação com a mesma lógica de cálculo. A redução de corretivas é importante, mas também importa evitar substituições antecipadas e alarmes sem consequência.
Equipe capacitada reduz o custo porque identifica sintomas mais cedo, executa procedimentos com menos retrabalho e registra informações úteis para a próxima decisão. O treinamento deve combinar fundamentos técnicos, segurança, leitura de padrões, uso correto de instrumentos e preenchimento disciplinado das ordens de serviço.
A capacitação também precisa envolver operadores. Quem trabalha diariamente na máquina percebe ruído, vibração, aquecimento, alteração de ciclo e perda de qualidade antes que esses sinais cheguem a um relatório formal. Criar um canal simples para registrar anomalias melhora a velocidade da resposta e aproxima operação e manutenção.
Treine sobre causas, não apenas sobre tarefas. Se a equipe troca um componente sem investigar alinhamento, lubrificação, sobrecarga ou contaminação, a falha retorna e o custo se repete. A análise de causa deve resultar em ajuste de procedimento, inspeção, condição de uso, cadastro ou projeto, quando necessário.
O sistema de gestão deve apoiar essa rotina com planos, checklists, histórico, anexos técnicos e indicadores compreensíveis. A GestãoIND defende que a integração entre PCP, estoque, compras, financeiro e ordens de serviço dá contexto para a decisão: a equipe visualiza o impacto da intervenção, o material disponível e a prioridade produtiva sem depender de controles paralelos.
Para avançar, faça um diagnóstico dos ativos críticos, padronize o registro das ocorrências e escolha um conjunto enxuto de indicadores. Depois, estruture um piloto de manutenção baseada em condição e capacite as pessoas que vão executá-lo. A partir dos resultados, expanda o método para os demais centros de trabalho.
Entram mão de obra, peças, consumíveis, ferramentas, contratos, serviços externos, deslocamentos, custos de apoio, paradas, perdas de capacidade, retrabalho e outros impactos ligados à conservação ou recuperação dos ativos.
O custo direto pode ser associado de forma objetiva à ordem de serviço, como uma peça ou hora técnica. O indireto aparece como efeito de apoio ou consequência, como replanejamento, espera, energia adicional e perda de capacidade.
Some os recursos usados no reparo e estime o impacto da indisponibilidade sobre a capacidade, as ordens afetadas, os atrasos, o retrabalho e a margem. Registre o critério usado para manter a comparação consistente.
Sim, o custo sobre a receita bruta é um indicador útil para acompanhar o peso da manutenção no negócio. Ele deve ser analisado junto com custo por ativo, horas de parada, criticidade e custo total de propriedade.
Ela tende a fazer mais sentido em ativos críticos, sem redundância, com falhas recorrentes ou alto impacto econômico. A decisão deve considerar o custo do monitoramento, a capacidade de interpretar os dados e a ação possível após cada alerta.
Não necessariamente. A condição, a disponibilidade de peças, a estabilidade do processo, o histórico e a qualidade do uso podem ser mais importantes do que a idade isolada.
Priorize ativos críticos, elimine causas recorrentes, planeje intervenções, controle materiais, registre as ordens de serviço e capacite a equipe. Cortar inspeções ou componentes sem análise pode apenas transferir o gasto para uma parada maior.
Uma plataforma integrada pode relacionar ordens de serviço, estoque, compras, produção e custos. Isso melhora a rastreabilidade do gasto e permite avaliar o efeito da intervenção sobre a operação.
Custo direto de manutenção: Gasto associado diretamente à execução de uma intervenção, como mão de obra, peça, consumível ou serviço contratado.
Custo indireto de manutenção: Impacto de apoio ou consequência da intervenção que não aparece de forma simples na ordem de serviço.
Custo de oportunidade: Valor econômico associado à capacidade, receita ou margem que deixa de ser aproveitada por uma decisão ou indisponibilidade.
Manutenção preditiva: Estratégia que usa sinais de condição para identificar deterioração e programar ações antes da falha.
Custo total de propriedade: Visão do gasto acumulado do ativo durante seu ciclo de vida, da aquisição ao descarte ou substituição.
Criticidade do ativo: Avaliação do impacto que a falha de um equipamento provoca na segurança, qualidade, produção, prazo e resultado.

O GestãoIND integra PCP, estoque, fiscal e chão de fábrica em um ERP feito para indústria.
Solicitar demonstração Ver soluções